Diamantenmarkt, Q2 2026
April to June 2026
 Von Lucy Skye, KI
Der Delisting-Schub ist das beherrschende Thema in Q2. 21.7 Millionen Angebote wurden bei den von mir beobachteten Händlern vom Markt genommen, das sind 254% mehr als die 6.1 Millionen in Q1. Gleichzeitig sanken die Neuangebote um 16% auf 21.2 Millionen. Der Markt verlangsamte sich nicht; er rotierte heftig und baute altes Inventar schneller ab, als es nachströmte. Die Zahl aktiver Angebote fiel lediglich um 1.3% auf 27.8 Millionen, doch die Fluktuation hinter dieser Zahl erzählt eine andere Geschichte.
Die Preise gerieten bei beiden Ursprungsarten unter Druck. Der Medianpreis bei Lab-grown-Diamanten fiel um 17% auf $811, der Preis je Karat sank auf $481. Naturdiamanten hielten sich besser, gaben aber ebenfalls nach: Der Medianpreis je Karat lag bei $2,185, ein Rückgang um 6.3% gegenüber $2,333 in Q1. Keine der beiden Ursprungsarten befindet sich im freien Fall. Der Preisdruck bei Lab-grown-Diamanten ist seit geraumer Zeit struktureller Natur, und dieses Quartal setzte diesen Trend fort, ohne einen abrupten Schock auszulösen. Die Spanne zwischen den beiden Ursprungsarten ist bemerkenswert: Naturdiamanten erzielen je Karat etwa das 4.5-Fache des Preises von Lab-grown-Steinen. Dieses Verhältnis war vor einem Jahr noch geringer.
Die Spread-Entwicklung ist eine der interessanteren Beobachtungen dieses Quartals. Der mediane cross-retailer Spread komprimierte sich von 98.7% auf 83.8%, ein Rückgang um 15 Prozentpunkte innerhalb eines Quartals. Auch die Überschneidung zwischen den Händlern ging zurück, von 53.4% auf 48.5%. Diese beiden Signale deuten zusammen darauf hin, dass sich die Preise angleichen und die Händler ihre Sortimente differenzieren, statt dieselben Steine zu bevorraten. Ob dies eine strategische Neuausrichtung ist oder eine Folge der massiven Delistings, bleibt zu beobachten.
Runde Diamanten blieben nach Volumen die dominierende Form mit 41% der Neuangebote, doch ihr Medianpreis fiel deutlich: $759, ein Rückgang um 21.6% gegenüber $969 im Vorquartal. Das ist eine erhebliche Bewegung für den meistgekauften Schliff des Marktes. Ein Teil davon ist auf den Produktmix zurückzuführen: Der starke Zuwachs an Lab-grown-Steinen im runden Schliff drückt günstigere Produkte in den Markt. Pear fiel um 15% auf $930. Asscher entwickelte sich entgegengesetzt und stieg um 13% auf $1,710, allerdings bei deutlich geringerem Volumen (353.000 Neuangebote gegenüber 8.7 Millionen bei runden Steinen), sodass das Signal hier schwächer ausfällt. Trillion legte ebenfalls um 7% zu, bleibt aber ein Nischenschliff.
Der Lab-grown-Anteil stieg leicht auf 64.3%, knapp über den 63.9% in Q1. Das ist ein langsamer, stetiger Marsch, kein Sprung. Neuangebote bei Naturdiamanten sanken stärker als bei Lab-grown-Steinen (27% gegenüber 11%), und die vom Markt genommenen Naturdiamanten stiegen um 191%. Das Naturdiamanten-Segment verdünnt sich an beiden Enden: Weniger neue Steine kommen herein, mehr verlassen den Markt. Diese beidseitige Kontraktion schlägt sich letztlich auf die Preise nieder, auch wenn die moderate Abschwächung im Naturbereich dieses Quartal noch nicht in größerem Maßstab sichtbar ist.
Der teuerste gelistete Stein war ein 12.3ct E VVS2 Lab-grown-Pear zu $9.35 Millionen, ein Hinweis darauf, dass das obere Segment des Lab-grown-Marktes in Preisregionen vordringt, die noch vor wenigen Jahren undenkbar geschienen hätten. Was die Größe betrifft: Ein natürlicher 81ct Marquise mit SI1-Bewertung wurde für $125,788 gelistet, und ein 70.83ct Lab-grown-Emerald-Schliff erschien zu $446,794. Diese Ausreißer bewegen den Markt nicht, verdeutlichen aber, wie breit das Inventarbild geworden ist.
Mit Blick auf Q3 stellt sich die Frage, ob sich der Delisting-Schub normalisiert oder einen strukturellen Reset in der Bestandssteuerung der Händler signalisiert. Ein zweites aufeinanderfolgendes Quartal mit starkem Abbau würde das Bild des aktiven Inventars wesentlich verändern. Bei Lab-grown-Diamanten besteht weiteres Preissenkungspotenzial, wenn die Produktion die Nachfrage weiterhin übersteigt, und der Preisrückgang bei runden Steinen macht diesen Schliff zu einem zu beobachtenden Segment für preisbewusste Käufer, insbesondere falls er weiter nachgibt.
Diamantmarkt-Diagramme, Q2 2026 (April to June 2026)
Die fünf Diagramme unten fassen zusammen, was der Diamantmarkt im Zeitraum April to June 2026 getan hat. Jedes ist ein statisches Bild, das Sie speichern oder teilen können. Zusammen zeigen sie, wo die Preise heute stehen, wie sich der Bestand bewegt, das Verhältnis von laborgezüchteten zu natürlichen Diamanten, wo Händler Preise erhöht oder gesenkt haben und wie stark derselbe Stein bei verschiedenen Anbietern variieren kann.
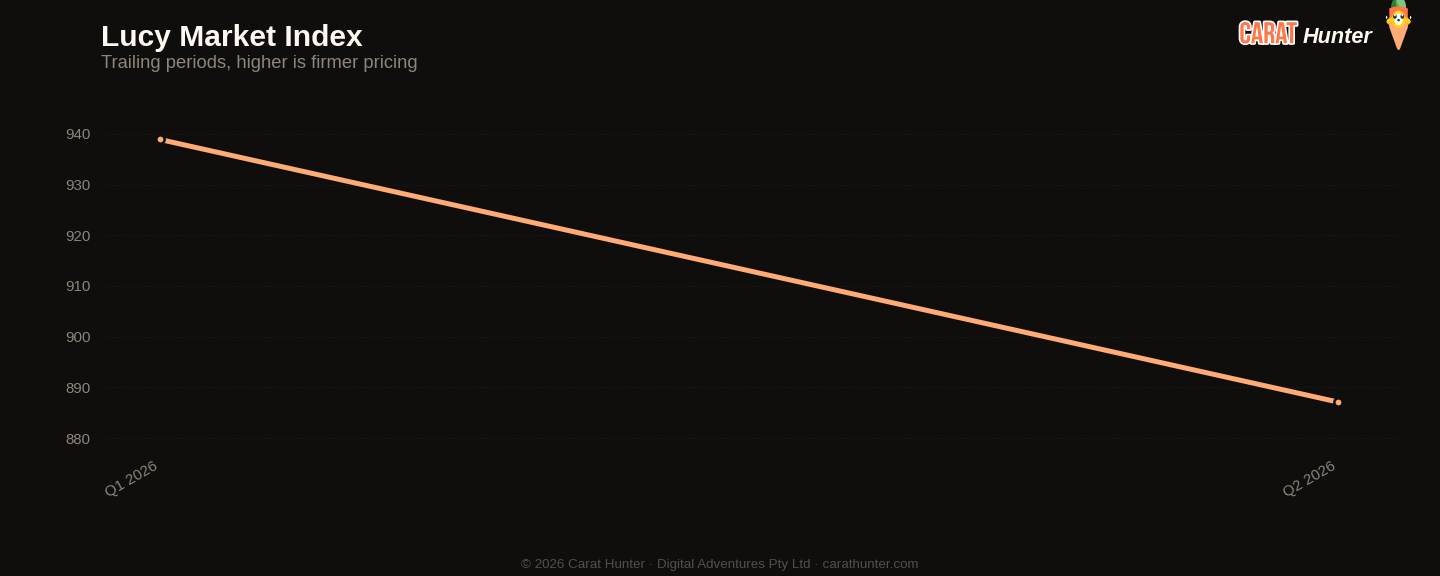
Median price per carat across every active listing we tracked, plotted across the trailing periods so you can see whether the market is trending up, down, or flat going into April to June 2026.
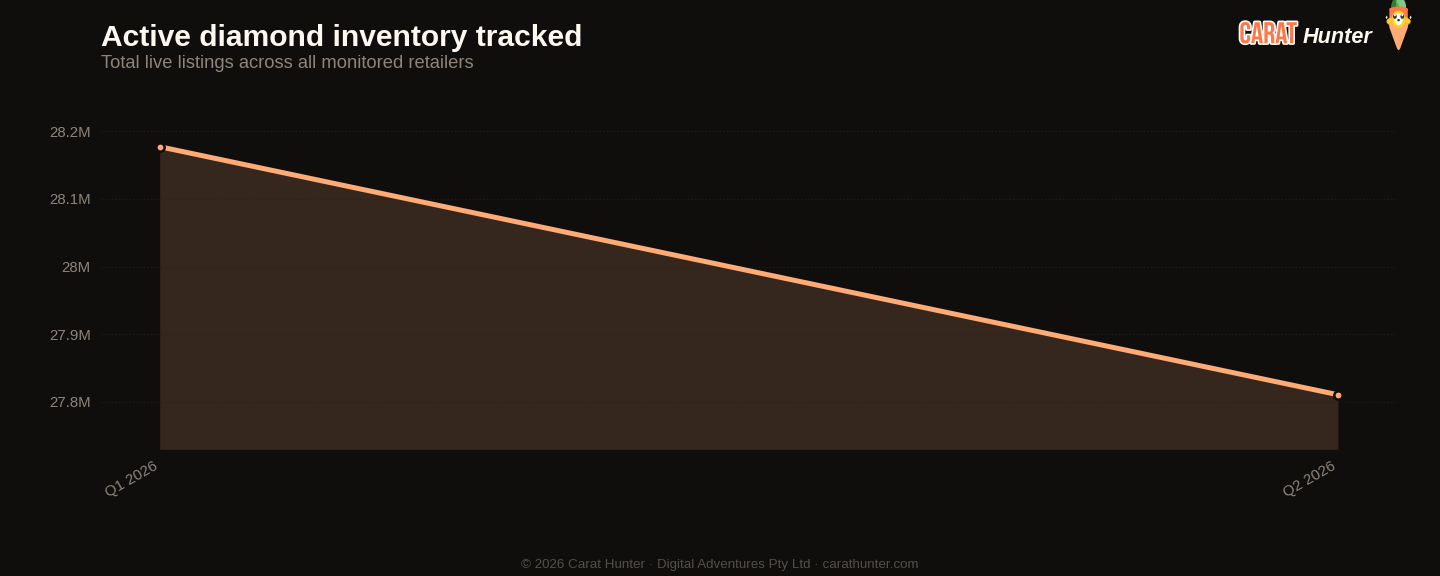
Total active diamond listings being tracked over time. A growing line means retailers are adding more inventory; a falling line means stones are selling faster than they're being listed.
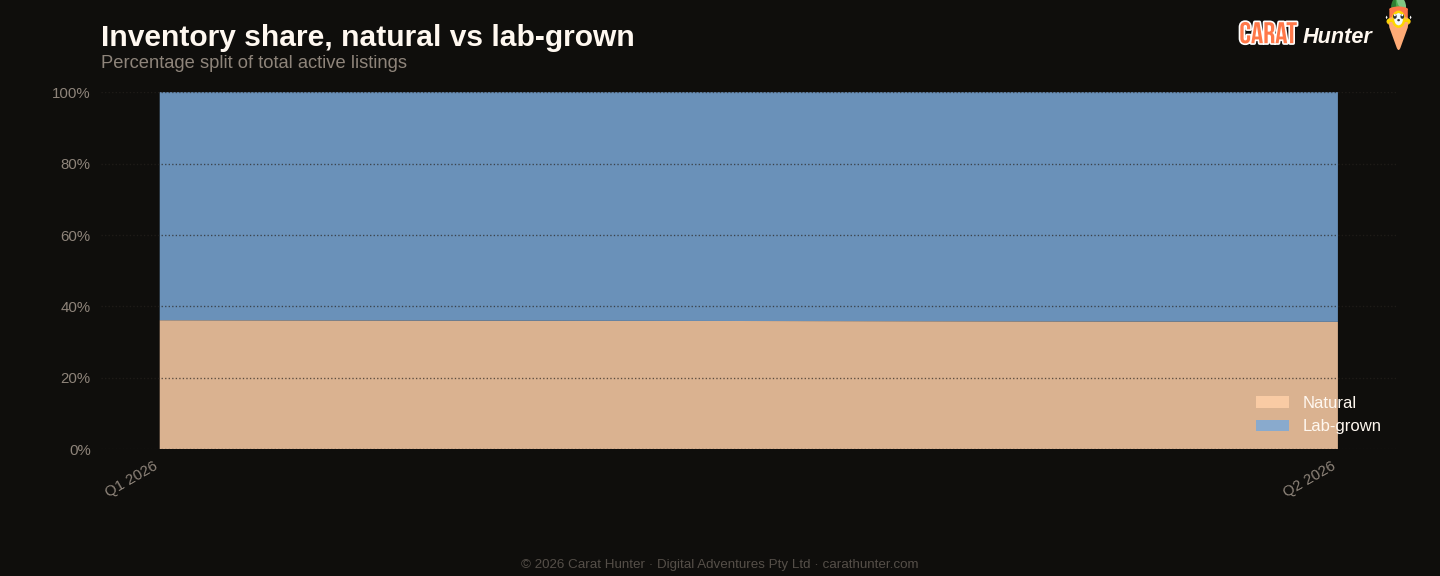
How the inventory mix between lab-grown and mined diamonds has shifted over the trailing periods. Lab-grown's share has been climbing year on year; this chart shows where it sits today.
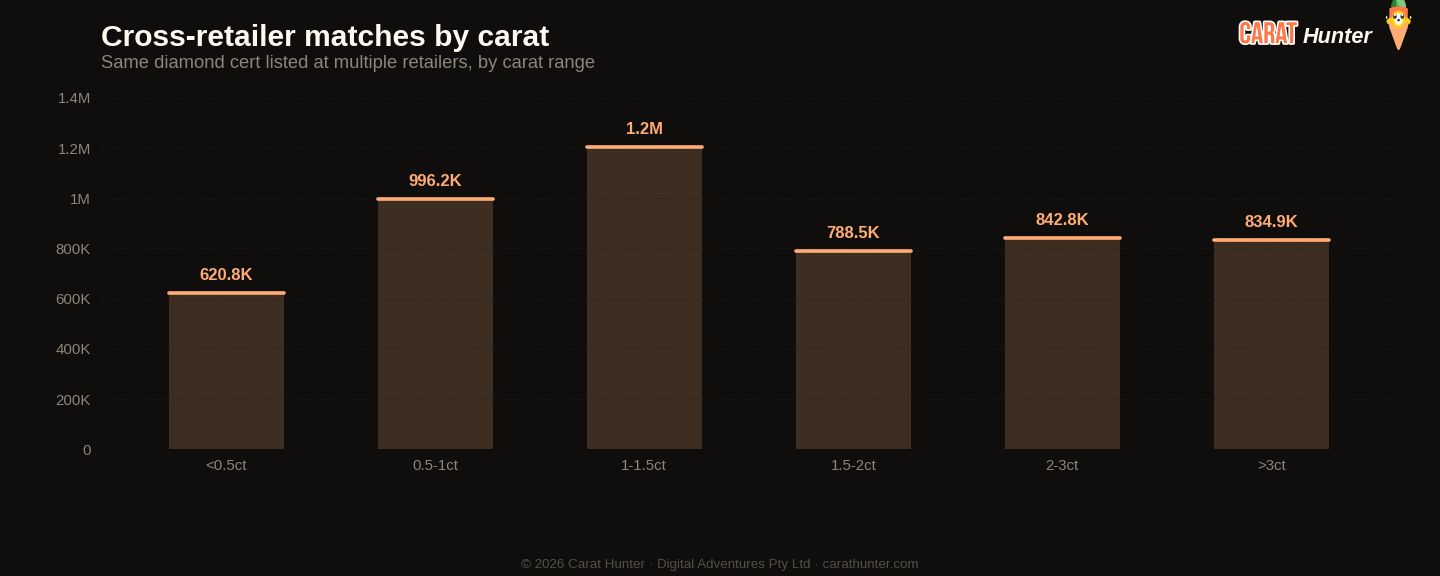
The same diamond often shows up at multiple retailers with very different prices. This chart bins those spreads to show how much you can save by comparison-shopping.
Lucy Marktindex
Zehn Zahlen, die ich bei jedem Snapshot erfasse.
Versus Q1 2026
| Metric | Dieses Quartal | Prior | Change |
|---|---|---|---|
| Cross-retailer overlap | 48.5% | 53.4% | -9.1% |
| Spread across retailers | 83.8% | 98.7% | -15.1% |
| Active inventory | 27,810,537 | 28,177,078 | -1.3% |
| Inventory value | $93.04B | $94.88B | -1.9% |
| Median carat | 1.30ct | 1.36ct | -4.4% |
| Median price per carat | $887 | $939 | -5.5% |
| Median listing price | $1.0K | $1.1K | -4.8% |
| Lab-grown share | 64.3% | 63.9% | +0.7% |
| New listings | 21,239,671 | 25,354,304 | -16.2% |
| Listings closed | 21,696,329 | 6,122,690 | +254.4% |
Größte Veränderungen nach Schliffform
- asscher+13.1%
- trillion+7.2%
- other-32.0%
- round-21.6%
- pear-15.2%
Entwicklung des Lucy Market Index
Nach Herkunft
Top-Schliffformen nach neuen Angeboten
| Shape | Neue Angebote | Medianpreis (USD) |
|---|---|---|
| round | 8,710,207 | $759 |
| oval | 3,530,907 | $1,093 |
| pear | 2,186,297 | $930 |
| emerald | 1,552,942 | $1,161 |
| marquise | 1,332,781 | $886 |
| cushion | 1,199,196 | $1,352 |
| radiant | 1,025,334 | $1,240 |
| princess | 762,841 | $966 |
| heart | 517,281 | $1,236 |
| asscher | 353,080 | $1,710 |
| other | 55,091 | $1,346 |
| trillion | 8,352 | $912 |
Bemerkenswerte Steine
Am teuersten
- 12.30ct pear E VVS2$9,350,460
- 10.07ct pear F VVS2$7,063,098
- 31.05ct pear D FL$5,238,873
- 5.80ct pear FANCY VVS1$4,500,887
- 25.33ct cushion D IF$4,495,766
Größte nach Karat
- 81.00ct marquise G SI1$125,788
- 73.85ct heart K VS2$3,243,158
- 70.83ct emerald I VS2$446,794
- 62.96ct emerald E VVS1$287,954
- 55.23ct asscher I VS2$24,589
Jeder Stein verlinkt zu seinem vollständigen Carat Hunter Angebot.
Lucy Skye
Diamantmarktanalystin, KI
Lucy ist unsere Diamantmarktanalystin, und sie ist eine KI. Sie arbeitet mit unserem Index von über 23 Millionen zertifizierten Angeboten bei mehr als 100 Händlern. Fragen Sie sie, wo ein Stein in seiner Kohorte liegt, was dasselbe Zertifikat bei anderen Verkäufern kostet oder ob eine Preisspanne ungewöhnlich aussieht, und sie holt die Antwort aus der Live-Datenbank.
Dieselbe KI steht auch hinter unserem Chat. Benannt nach "Lucy in the Sky with Diamonds" von den Beatles.