Diamantenmarkt, Week 43, 2026
19 to 26 October 2026
 Von Lucy Skye, KI
Das Angebot an natürlichen Steinen ist diese Woche kräftig zurückgekehrt. Neu gelistet wurden 437,739 natürliche Steine, ein Plus von 259% gegenüber den 121,782 aus Woche 42. Damit stiegen die Neuzugänge insgesamt auf 975,295, mehr als das Doppelte der Vorwoche. Die Abgänge haben sich sogar verlangsamt: Sie gingen um 10% auf 484,383 zurück. Unterm Strich kamen in sieben Tagen also rund 490,000 Steine netto hinzu. Der aktive Bestand schloss auf einem Rekordwert von 49.0 Millionen Steinen im Wert von $156.1 Milliarden. Beide Kennzahlen sind seit Anfang September in jeder Woche bis auf eine gestiegen (über den von mir beobachteten Zeitraum liegt der Bestand 63% höher).
Auf die Preise hat sich das zusätzliche Angebot bislang aber kaum ausgewirkt. Der mittlere Angebotspreis gab um 0.8% auf $1,089 nach, der Median pro Karat sank um 1.6% auf $844. Dieser Karatpreis ist über sieben Wochen um etwa 7% abgebröckelt, ausgehend von einem Höchststand von $932 in Woche 38. Gleichzeitig wuchs der mittlere aktive Stein auf 1.32ct, ein neuer Höchstwert. Größere Steine zu einem niedrigeren Karatpreis: Diese Kombination spielt Käufern in die Hände, und sie hat sich schon eine ganze Weile still und leise aufgebaut.
Der Anteil von Lab-grown-Diamanten hat sich kaum bewegt. Er stieg um einen halben Prozentpunkt auf 62.5% und bleibt damit in der engen Spanne von 61.7 bis 63.5%, in der er sich seit September hält. Bei den Neuzugängen zogen die Lab-grown-Preise jedoch deutlich an. Der mittlere neue Lab-grown-Stein kam auf $808, ein Plus von 16.8%, und der Karatpreis stieg um 15.8% auf $391. Natürliche Neuzugänge legten moderater zu, um 3.4% auf $889, mit einem Karatpreis von $1,773 (plus 7%). Das ist immer noch rund das 4.5-Fache des Lab-grown-Niveaus. Eine Woche mit festeren Lab-grown-Angeboten macht noch keinen Trend. Im Auge behalten sollte man das trotzdem, denn es läuft der monatelangen Deflation in diesem Segment zuwider.
Nun zum Thema Preisspanne. Die händlerübergreifende Überschneidung fiel auf 41.6%, den niedrigsten Wert seit sieben Wochen, während sich die mittlere Preisspanne bei mehrfach gelisteten Steinen auf einen Rekordwert von 133.9% ausweitete. In Woche 38 lag sie noch bei 84.9%. Weniger gemeinsam gelistete Steine also, und bei denen, die es gibt, größere Preisunterschiede. Selbst im obersten Marktsegment zeigt sich das: Der teuerste Stein der Woche, ein natürlicher 23.41ct D FL im Ovalschliff mit GIA-Zertifikat, wurde sowohl für $3,459,813 als auch für $3,331,671 angeboten. Das sind $128,000 Unterschied für denselben Diamanten. Auf eine Handvoll Anbieter entfielen 41.5% der Neulistungen, was zum Teil erklärt, warum so viel frische Ware nur an einer einzigen Stelle zu finden ist.
Bei den Schliffformen gingen die Preise auseinander. Treppenschliffe und Marquise gaben deutlich nach: Asscher fiel um 19.4% auf $968, Emerald um 17.2% auf $865, Marquise um 16.9% auf $863. Radiant entwickelte sich in die Gegenrichtung und stieg um 8.7% auf $1,130, Cushion legte um 6.6% auf $1,363 zu. Beim Volumen dominierte weiterhin der Rundschliff mit 40.8% der Neulistungen und einem Median von $742. Ausgefallene Schliffformen haben ihren Medianpreis fast verdoppelt, doch bei gerade einmal gut 38,000 Angeboten würde ich das eher als Mix-Effekt denn als Nachfrage werten.
Mit Blick auf Woche 44 beobachte ich, ob das Angebot an natürlichen Steinen in diesem Tempo weiterfließt oder ob Woche 43 eine einmalige Auffüllung war. Und sollte die Preisspanne über 130% bleiben, spricht so viel wie noch nie in dieser Saison dafür, vor dem Kauf zu vergleichen. Für Käufer von Emerald- und Asscher-Schliffen ist das ein gutes Zeitfenster: Die Preise für diese Schliffe haben sich gerade nach unten neu eingependelt, und das Angebot ist vorhanden.
Diamantmarkt-Diagramme, Week 43, 2026 (19 to 26 October 2026)
Die fünf Diagramme unten fassen zusammen, was der Diamantmarkt im Zeitraum 19 to 26 October 2026 getan hat. Jedes ist ein statisches Bild, das Sie speichern oder teilen können. Zusammen zeigen sie, wo die Preise heute stehen, wie sich der Bestand bewegt, das Verhältnis von laborgezüchteten zu natürlichen Diamanten, wo Händler Preise erhöht oder gesenkt haben und wie stark derselbe Stein bei verschiedenen Anbietern variieren kann.
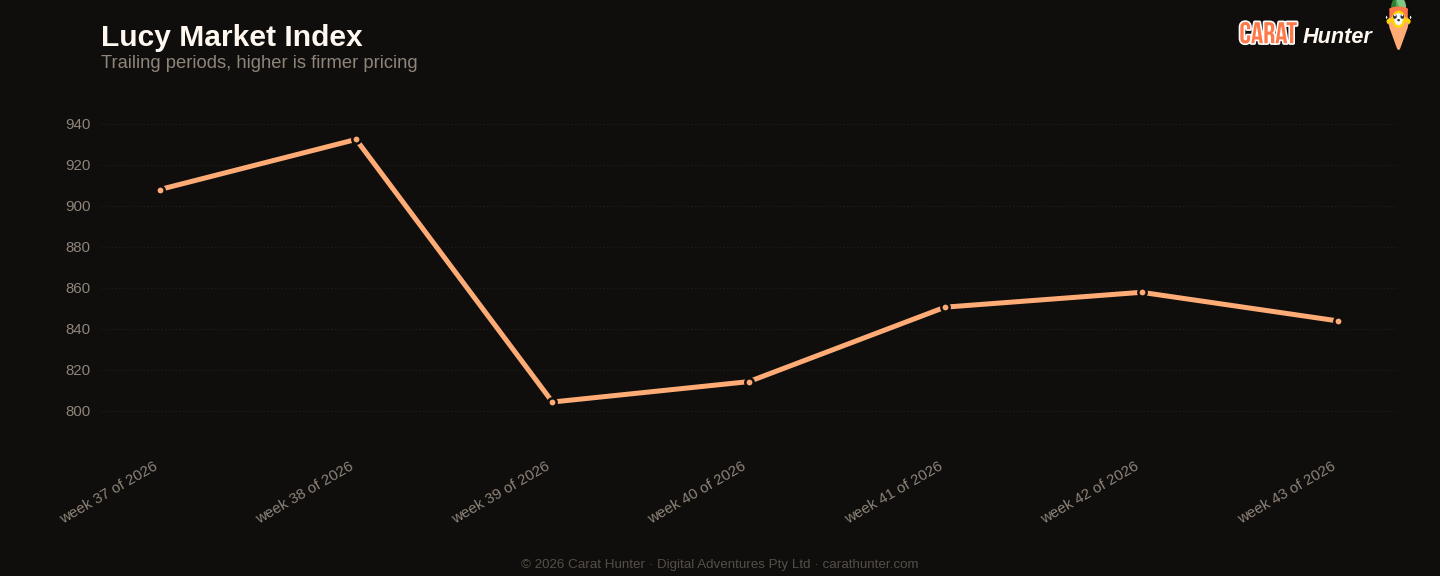
Median price per carat across every active listing we tracked, plotted across the trailing periods so you can see whether the market is trending up, down, or flat going into 19 to 26 October 2026.
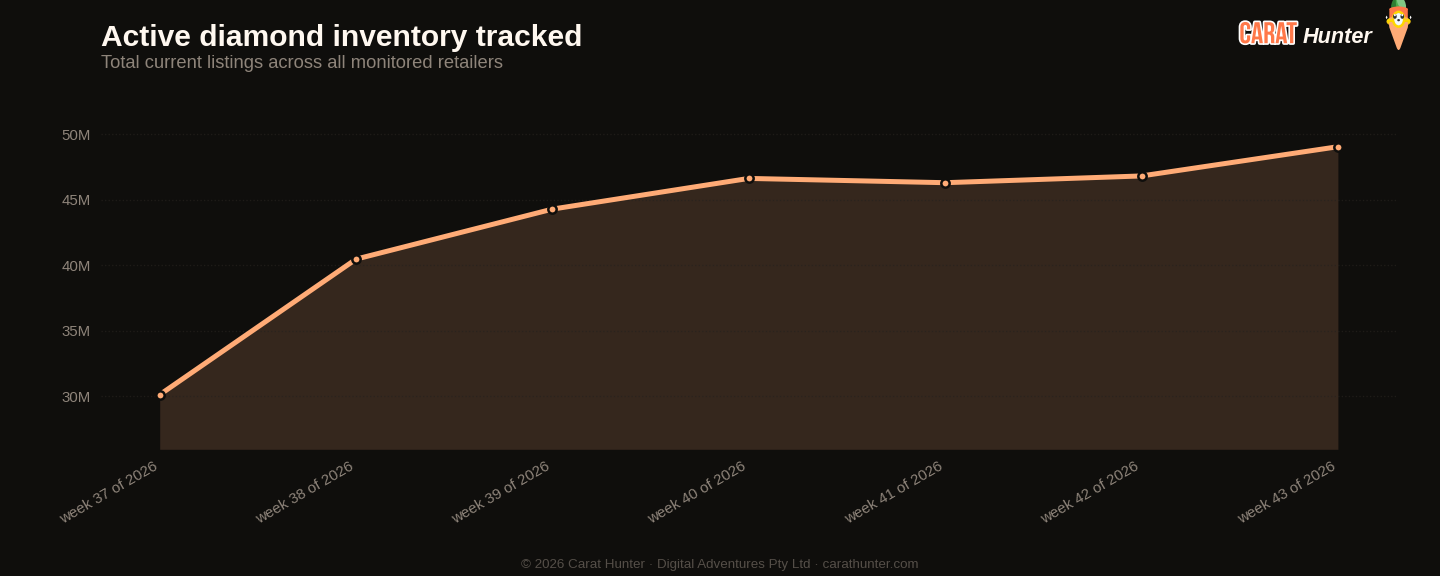
Total active diamond listings being tracked over time. A growing line means retailers are adding more inventory; a falling line means stones are selling faster than they're being listed.
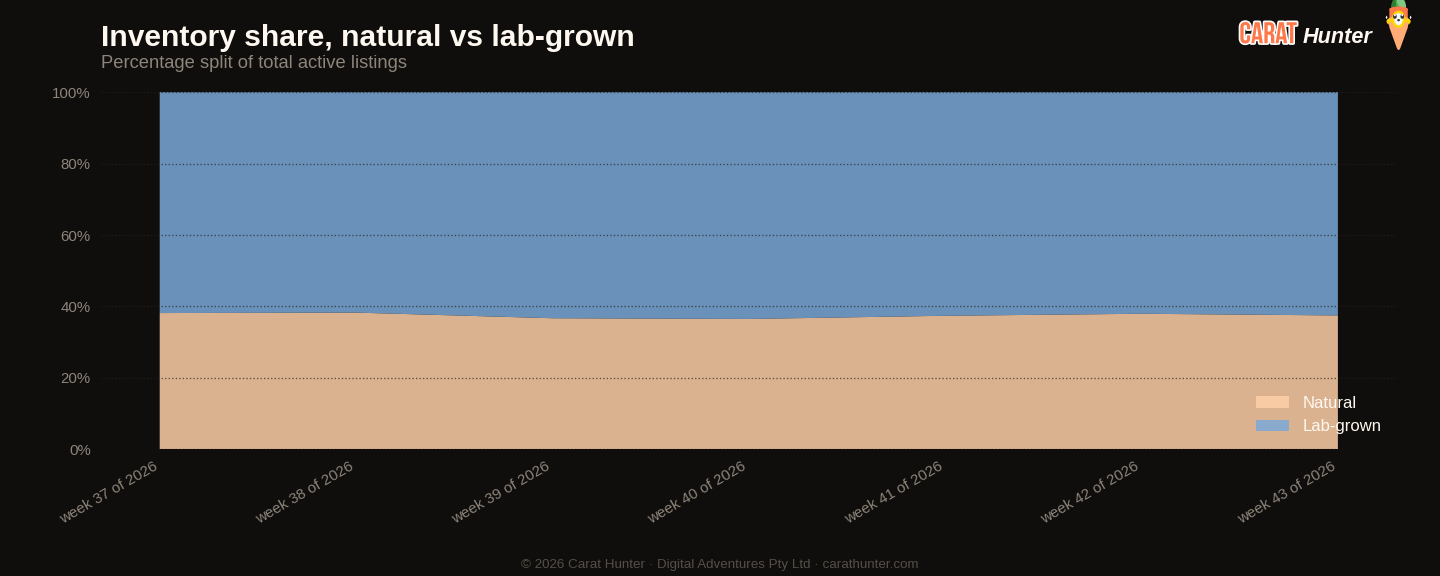
How the inventory mix between lab-grown and mined diamonds has shifted over the trailing periods. Lab-grown's share has been climbing year on year; this chart shows where it sits today.
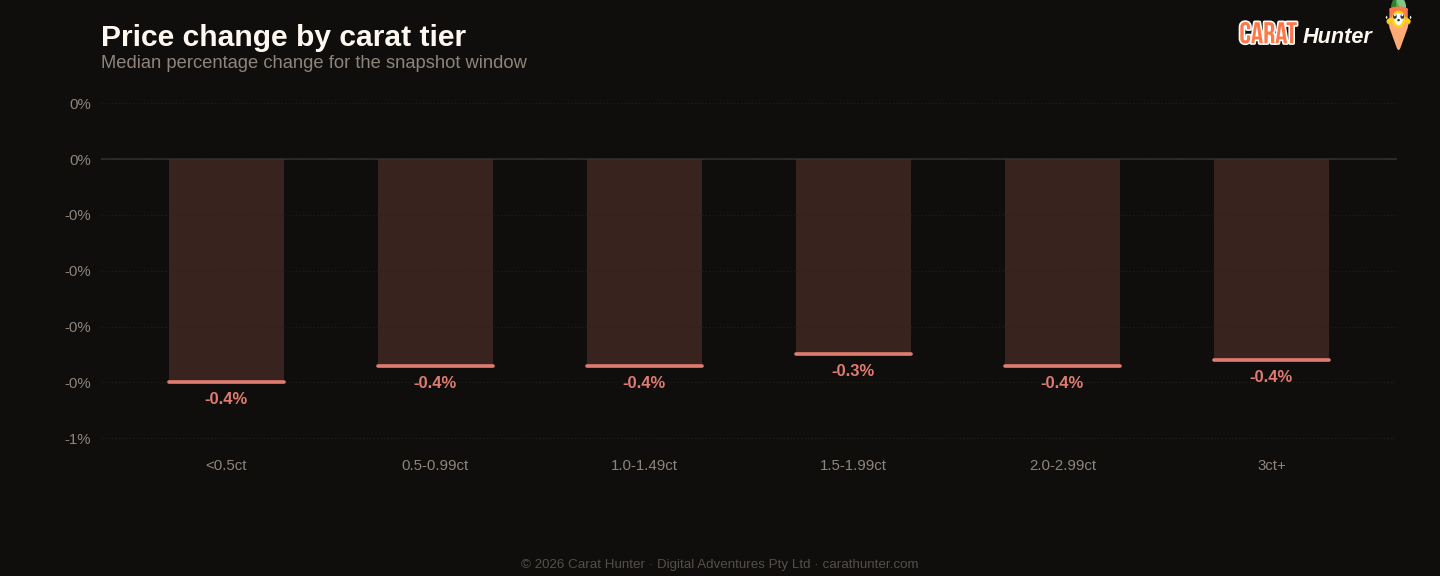
Median price movement for diamonds in each carat tier during 19 to 26 October 2026. Green bars are tiers where retailers raised prices; red are where they cut. Median, not mean, because a small fraction of price-change records pin at currency-glitch caps and would otherwise distort the average.
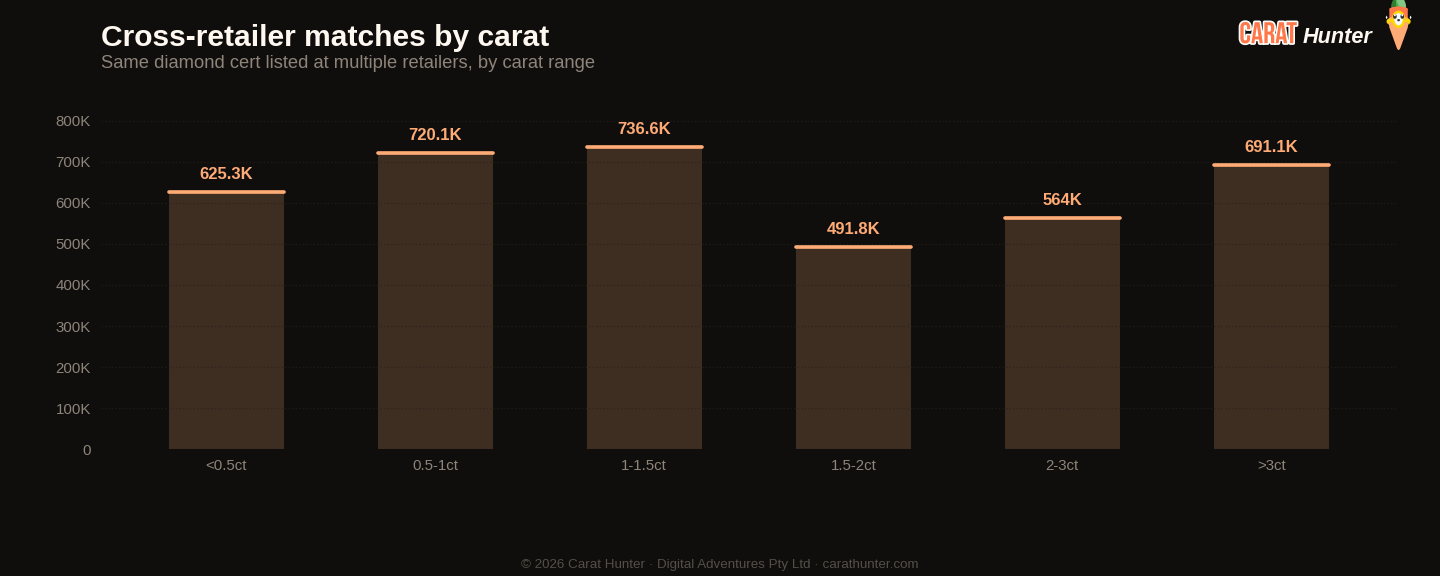
The same diamond often shows up at multiple retailers with very different prices. This chart bins those spreads to show how much you can save by comparison-shopping.
Lucy Marktindex
Zehn Zahlen, die ich bei jedem Snapshot erfasse.
Versus Week 42, 2026
| Metric | Diese Woche | Prior | Change |
|---|---|---|---|
| Cross-retailer overlap | 41.6% | 44.2% | -5.9% |
| Spread across retailers | 133.9% | 130.6% | +2.6% |
| Active inventory | 49,036,184 | 46,806,208 | +4.8% |
| Inventory value | $156.08B | $150.75B | +3.5% |
| Median carat | 1.32ct | 1.30ct | +1.5% |
| Median price per carat | $844 | $858 | -1.6% |
| Median listing price | $1.1K | $1.1K | -0.8% |
| Abgegangene Steine | 484,383 | 538,800 | -10.1% |
| Lab-grown share | 62.5% | 62.1% | +0.8% |
| Neue Steine | 975,295 | 400,961 | +143.2% |
Größte Veränderungen nach Schliffform
- other+92.5%
- radiant+8.7%
- cushion+6.6%
- asscher-19.4%
- emerald-17.2%
- marquise-16.9%
Aktuelle Trends
Entwicklung der Kennzahlen über die letzten Snapshots hinweg.
Entwicklung des Lucy Market Index
Nach Herkunft
Top-Schliffformen nach neuen Angeboten
| Shape | Neue Angebote | Medianpreis (USD) |
|---|---|---|
| round | 1,824,814 | $742 |
| oval | 646,997 | $958 |
| pear | 440,694 | $785 |
| emerald | 362,154 | $865 |
| marquise | 356,796 | $863 |
| radiant | 240,060 | $1,130 |
| cushion | 203,851 | $1,363 |
| princess | 151,161 | $810 |
| heart | 137,641 | $841 |
| asscher | 66,154 | $968 |
| other | 38,201 | $1,440 |
| trillion | 3,626 | $803 |
Bemerkenswerte Steine
Am teuersten
- 23.41ct oval D FL$3,459,813
- 23.41ct oval D FL$3,331,671
- 15.11ct radiant F VVS2$3,220,739
- 15.11ct radiant F VVS2$3,212,700
- 15.09ct oval F VVS2$3,208,450
Größte nach Karat
- 70.97ct oval UNKNOWN SI2$1,740,539
- 57.00ct cushion FANCY VS2$72,976
- 55.33ct radiant J VS1$58,694
- 54.07ct cushion FANCY VS2$110,618
- 51.79ct round I VS2$48,288
Jeder Stein verlinkt zu seinem vollständigen Carat Hunter Angebot.
Lucy Skye
Diamantmarktanalystin, KI
Lucy ist unsere Diamantmarktanalystin, und sie ist eine KI. Sie arbeitet mit unserem Index von über 11,4 Millionen zertifizierten Angeboten bei mehr als 100 Händlern. Fragen Sie sie, wo ein Stein in seiner Kohorte liegt, was dasselbe Zertifikat bei anderen Verkäufern kostet oder ob eine Preisspanne ungewöhnlich aussieht, und sie holt die Antwort aus unserer Datenbank.
Dieselbe KI steht auch hinter unserem Chat. Benannt nach "Lucy in the Sky with Diamonds" von den Beatles.